根据《网络安全法》规定,账号需要绑定手机号才可以使
用评论、发帖、打赏。
请及时绑定,以保证产品功能顺畅使用。


141年的比安奇绿与1亿欧元账单:Bianchi债务重组的原因与前景
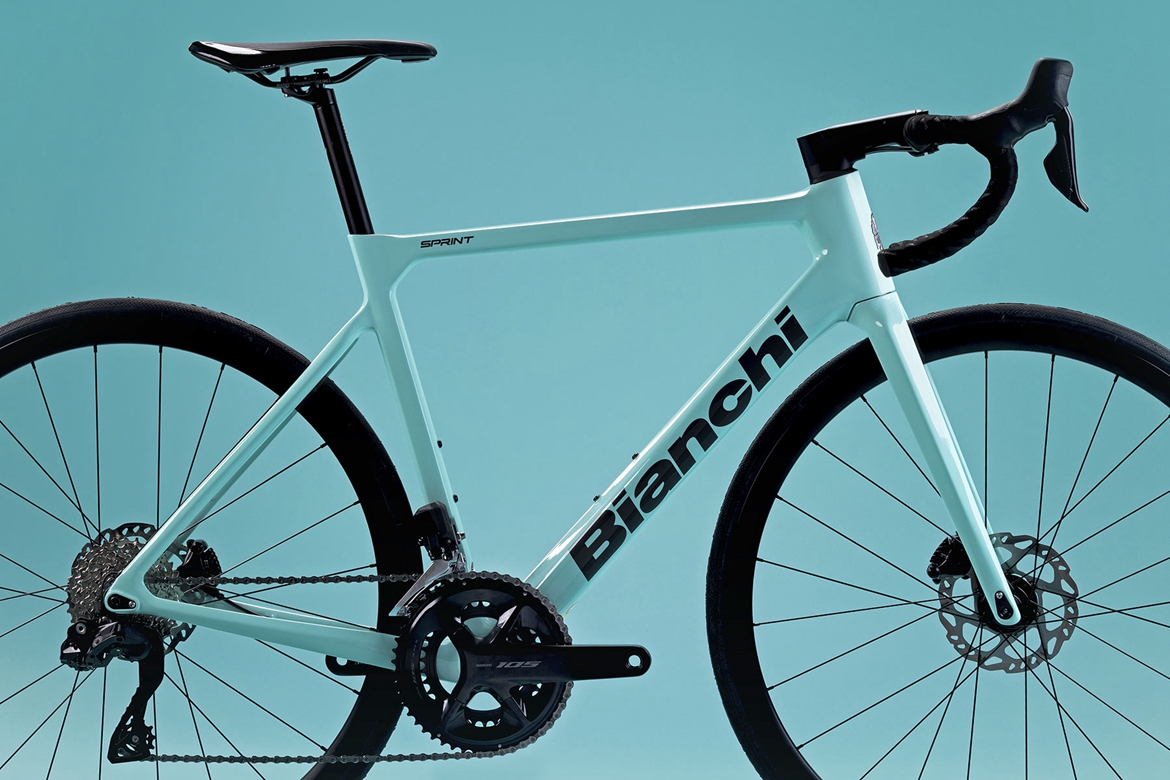
2026年11月初,一则消息震动了整个自行车行业:1885年由20岁的机械师爱德华多·比安奇(Edoardo Bianchi)在米兰创立、拥有141年历史、以“比安奇绿”闻名于世的意大利老牌Bianchi,已正式进入债务重组程序。据Escape Collective独家报道,Bianchi的意大利法律实体FIVE Bianchi SpA于9月30日在公司登记册上公布了危机协商申请(Composizione Negoziata della Crisi,简称CNC),贝加莫法院于10月16日批准了债权人保护。这份保护让公司在与银行和供应商重新谈判偿付条件期间,资产免于被查封——工厂设备、银行账户、库存均在保护之列。
数字是冰冷的:按2024年底最后一份完整账目,Bianchi负债约1亿欧元,其中银行债务6430万欧元;2023至2025年累计亏损约2800万欧元。2025年账目则因重组而延迟发布。临时CEO、家族第二代托尼·格里马尔迪(Tony Grimaldi)对Escape Collective的表态算得上坦诚:“我们在太多领域同时投入了太多资金,在太多品类上野心过大。自行车行业太残酷了——在市场供过于求的时候,你不可能无处不在、包打天下。”
一、一个顶级品牌是如何走到这一步的
1. 追高建厂:在最贵的时点押下最重的注
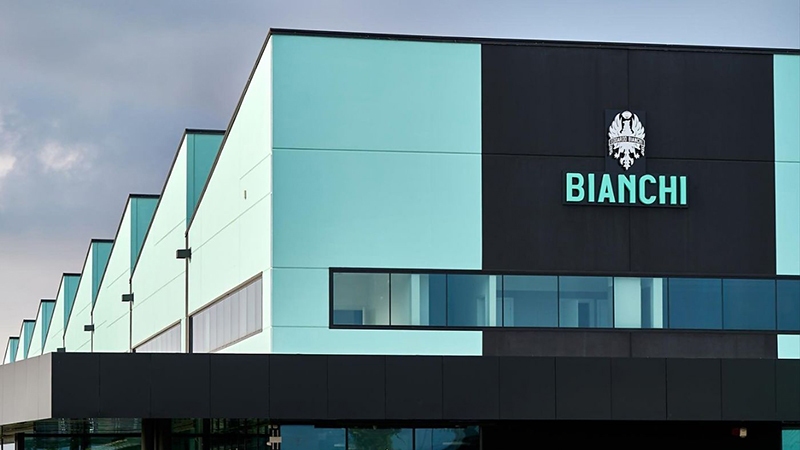
复盘时间线,Bianchi的关键失误在于踩错了整个行业的节拍。2020至2022年疫情期,全球自行车市场迎来爆发式增长,Bianchi趁势启动了大规模固定资产投资——2024年,集新总部、新工厂、高端展厅于一体的特雷维利亚(Treviglio)基地落成,距米兰约30公里,试图将车架生产回迁意大利本土。然而这座“用混凝土浇筑的野心”落成之日,恰逢行业寒潮:全球需求断崖式下滑,产能过剩与价格战接踵而至。行业评论网站Business of Cycling的评价一针见血——Bianchi“像2021年那样花钱,却像2023年那样卖车”。
2. 全线开战:多品类扩张摊薄了资源
与建厂同步的,是品类的全面铺开:从Oltre RC、Specialissima这样的顶级世巡赛公路车,到山地、砾石、城市通勤,再到全新电助力车产品线,Bianchi几乎在所有细分赛道同时作战,还接手了多个亏损的海外分销渠道,投入了新的IT系统。临时CEO格里马尔迪承认,同期集团的北欧板块Cycleurope在行业转冷后果断砍成本、如今已恢复盈利,而Bianchi恰恰没有这么做。多线作战推高研发与管理开支,市场转冷后,库存占款压力被成倍放大。
3. 流水的管理层:四年四换帅,复苏一再爽约
2021年以来,Bianchi已四度更换CEO或总经理。更具讽刺意味的是:2025年年中,时任CEO还在向意大利财经媒体宣称“2026年将是复苏之年”,随后便于2026年6月离职,上任仅一年多。复苏的承诺一再推迟,直至没有人再相信。决策层的不稳定,让公司的战略既缺乏连续性,也缺乏纠错机制。
4. 母公司安全网正在磨损
Bianchi自1997年起属于瑞典Grimaldi Industri集团(旗下另有Gitane、Crescent、Monark、Puch等品牌)。但母公司自身营收自2022年以来已下滑约40%,且连续三年亏损;集团审计师明确要求,自行车业务的利润应优先用于偿还集团外部债务。81岁的老格里马尔迪家族还排除了引入外部投资方的可能。换言之,原本应该兜底的安全网,如今自身都在承压。
5. 世巡赛光环的破灭:一年即分手
压垮市场信心的最后一根稻草来自赛场。巴林胜利车队(Bahrain Victorious)与Bianchi的“多年期合作”仅维持一个赛季便宣告终止,2027年起由Factor接替——这是Bianchi自2022年以来首次退出男子世巡赛。Velo的分析毫不客气:车队在Bianchi战车上度过了2020年以来最差的赛季,而在更早与Arkéa-Samsic合作期间,就有车手公开批评过车架组装品质。对一家以竞赛为魂、依赖赞助叙事支撑品牌溢价的意大利品牌而言,这无异于釜底抽薪。国内车迷社区对此的讨论也相当悲观,“半破产”“老牌陨落”成为高频词。
二、CNC是什么:不是破产,是与时间的谈判
需要澄清的是,CNC并非破产清算,而是意大利商业危机法框架下的庭外协商机制,功能上近似美国破产法第11章的早期阶段:公司正常运营,法院指定独立专家监督——本案中由Eugenio Bissocoli出任调解人,居中协调起草偿债方案;保护期内债权人不得强制追债或冻结资产。初始保护期4个月,可延长至240天,Bianchi的最后期限是2027年5月28日。
格里马尔迪将这一程序描述为“一种结构化的透明方式”,并表示已与银行展开“非常建设性的对话”,同时强调“在我们的核心业务上,Bianchi有很强的信誉,我们的产品是好的”。公司11月5日通过Bicycle Retailer发布的声明也确认:交付、质保与售后持续进行,重组聚焦“竞赛、砾石与高性能车”三大核心优势,首批聚焦成果将于2027年初面市。
三、重组会走向何方:三种结局的可能性评估
乐观情形:达成债务重组协议,收缩求生(可能性最高)
从各方信息看,这是最可能的剧本。理由有三:其一,银行债务6430万欧元占大头,对银行而言,清算一个品牌资产远不如重组回收率高,尤其Bianchi的核心业务仍有“强信誉”;其二,法院已批准保护并指派调解人,程序本身就是在为达成协议铺路;其三,公司已有明确的收缩方案——削减电助力车投入、逐一审视各市场、审查171名员工的编制,靠2027年初的新款高端公路与砾石车赢回经销商。最可能的结局是:债务展期加部分减记,Bianchi以一个规模更小、聚焦高端的形态活下来。前提是新品足够给力,且行业不再继续恶化。
中性情形:拖着走,边界内的艰难平衡
若银行分歧较大,协商可能拖延至240天上限。2025年账目延迟发布本身就是信号——公司的真实财务状况至今成谜,这会削弱债权人信心。拖过5月28日仍无协议,Bianchi将被迫进入正式破产程序。
悲观情形:破产或被迫出售
不能排除,但概率相对较低。格里马尔迪家族已排除引入新投资方的可能,等于关掉了注资输血的大门;而母公司自身的亏损状态,也难以支撑长期输血。若2027年上半年新品市场反响不及预期、现金流继续恶化,清算或挂牌出售将成为现实选项。意大利品牌近年已有前车之鉴——Campagnolo为求生存而大幅收缩。
四、行业启示:账单正在陆续送达
Bianchi的困境之所以引发全行业震动,是因为它并不孤独,比如,Lapierre母公司Accell集团也深陷财务危机。Business of Cycling的评论道出了本质:“过度下单、相信新常态会永远持续、告诉银行复苏就在十二个月后——这些事业内人人都做过,Bianchi只是做得更大:更多的扩建、更多的子公司。”疫情红利期透支的账单,如今正依次送达。
对供应链和中国市场而言,这同样是一堂现金流管理课:在下行周期里,扩张的节奏比扩张的野心更重要;谁在行业转冷的第一时间砍掉非核心开支,谁就多一分过冬的底气——Cycleurope与Bianchi同门不同命,就是最好的对照组。
比安奇绿是自行车运动最持久的颜色之一,它见证过Fausto Coppi的传奇,也扛过了百年战乱与产业变迁。141岁的Bianchi大概率不会就此消失——但重生之后的它,注定不再是那家试图包打天下的Bianchi。留给管理层的时间,只剩到2027年5月28日。
责任编辑:红红红景天


下一篇:返回列表
广州美骑网络科技股份有限公司
Magic Cycling Corp.2002-2026 All Rights Reserved.  粤公网安备 44010602000377号
粤ICP备12045810号