根据《网络安全法》规定,账号需要绑定手机号才可以使
用评论、发帖、打赏。
请及时绑定,以保证产品功能顺畅使用。


行业内的“谁是谁”?谁拥有主要自行车品牌
Cannondale、Santa Cruz和Cervélo共享同一个东家;Specialized将美利达作为少数股东;Scott由Youngone控股。我们来梳理主要品牌背后究竟是谁,以及真正归属于一个集团意味着什么。
Accell Group荷兰公司的破产让品牌所有权问题浮出水面。Haibike、Ghost、Lapierre和Raleigh这些名字对任何爱好者来说都不陌生,但它们的未来与一个曾将它们聚拢在同一集团下的企业结构紧密相连。自行车行业在品牌所有权方面存在截然不同的案例:家族企业集团、上市公司、少数产业股东、投资基金、合作社,以及破产后重新收回品牌的创始人。
Accell Group:一个前途未卜的品牌组合
Accell Group旗下曾汇集Haibike、Winora、Ghost、Batavus、Koga、Lapierre、Raleigh、Sparta、Babboe和Carqon,以及零部件和配件品牌XLC。公司还曾拥有Van Nicholas,该品牌于2026年1月出售给意大利制造商Velo-ce。
2022年KKR牵头的收购完成后,集团从证券交易所退市。该交易恰逢疫情期间销售热潮的尾声,随后便是多年的库存过剩、需求下滑和财务困境。经过多轮资本重组后,控制权于2026年2月转移至债权人手中,但新结构也未能避免破产。
集团旗下各品牌按所在国法律各自求生
2026年8月5日,荷兰公司获得临时暂停付款令。8月11日,阿姆斯特丹法院宣布其破产。本文撰写时,荷兰程序已过了最初的暂停付款阶段。集团其他公司在其各自国家面临独立程序,例如,Lapierre在法国获得了重整期,以继续运营并寻求自身出路。
破产管理人于9月22日发布的首份公开报告提供了出售过程最准确的画面。共有103位潜在买家查阅了文件,60位提交了非约束性报价。有些仅针对单一品牌,有些则包含多个品牌、库存和商业活动。管理人在发布报告时仍在就不同资产组合进行谈判。非约束性报价尚不能确定任何品牌的未来归属。
此案例表明,归属于一个集团可以迅速改变。品牌、其权利、库存、销售公司以及各国合同不一定最终落入同一买家手中。
Pon.Bike:一个东家旗下的众多品牌
Pon.Bike汇集了Pon Holdings的自行车业务,这是一家活跃于多个出行领域的荷兰家族企业。它是行业内多品牌集中最典型的例子之一:旗下公司保留各自的名称和定位,从高端山地车到城市车和载货车。
其品牌包括Cannondale、Santa Cruz、Juliana、Cervélo、Focus、Kalkhoff、Gazelle、Schwinn、Mongoose、Caloi、Urban Arrow和Veloretti。GT也仍在其架构内,尽管已缩减业务并暂停了新产品开发。Pon还包括BBB Cycling等配件品牌以及分销、门店和出行服务业务。
品牌组合的大规模扩张来自2022年完成的Dorel Sports收购。Cannondale、Schwinn、Mongoose、Caloi和GT随之加入Pon已控制的品牌行列,如Santa Cruz、Cervélo、Focus、Kalkhoff、Gazelle和Urban Arrow。
这种规模可以共享融资、采购、物流或商业网络,但并不会让集团内所有自行车变成等同产品。Santa Cruz和Juliana保持着与山地车尤为紧密的身份认同;Cervélo专注于公路和铁人三项性能;Gazelle和Urban Arrow则满足截然不同的出行需求。共享所有者描述的是谁控制公司,但本身并不能说明每辆自行车在哪里制造,也不能说明由哪支团队开发。
Giant和Merida:自有品牌与制造能力
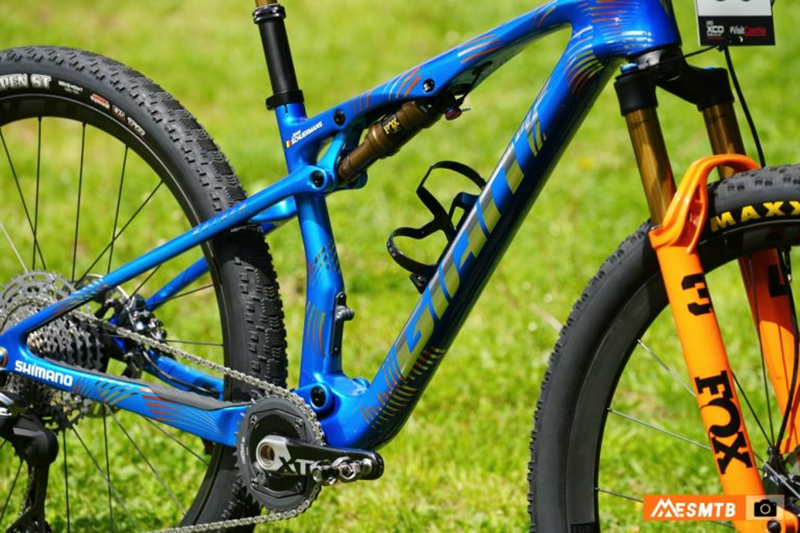
巨大集团是一家中国台湾上市公司,集产品开发、制造和自有品牌于一体。其自行车品牌为Giant、Liv和Momentum;CADEX专注于高性能零部件。此外,Giant还为其他公司进行工业生产,这部分业务与面向终端消费者的产品并存。
美利达工业同样在中国台湾上市,以自有品牌销售自行车,同时也作为第三方制造商。其与Specialized的关系又增添了一层:美利达还持有这家美国公司的股份。
这种组合解释了行业内常见的混淆。制造商可以为多个品牌生产自行车而不拥有它们,而美利达则对Specialized有具体的股权投资。该持股比例重要,但其规模和会计处理使其被定位为联营企业,而非美利达控制的子公司,台湾制造商的财务报表中如此记载。
Specialized:Mike Sinyard保留多数股权,美利达持有35%
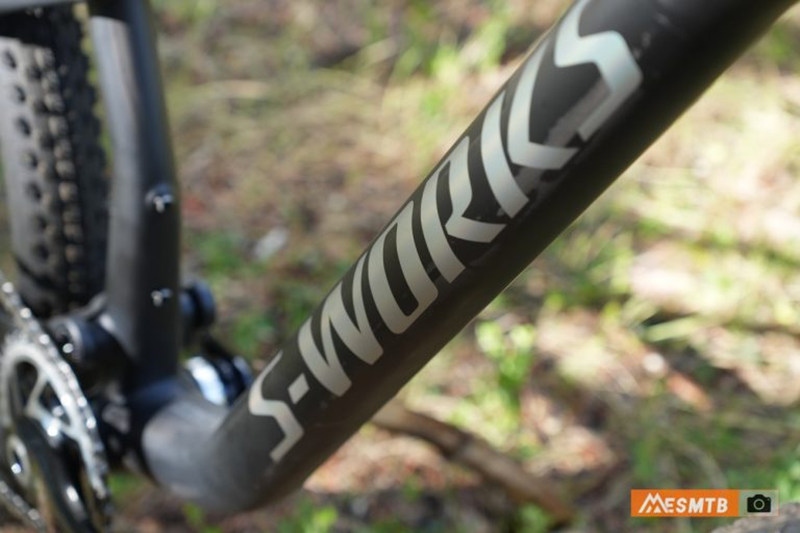
Specialized Bicycle Components由Mike Sinyard于1974年在加利福尼亚创立。2001年,美利达以初始49%的股份入股。如今应使用的数字不同:美利达2026年上半年的账目显示,其在Specialized Bicycle Components Holding Company持有35%的股份和投票权。
Sinyard仍是Specialized的多数股东。这家私营公司的完整股权分配并不公开,因此不应为其指定确切比例。已知结构可以将美利达描述为具有重大影响力的少数产业股东,而创始人保留多数股权。
公司内部还有另一个有用的区分。Specialized是主品牌;Roval标识其轮组和零部件业务;S-Works用于Specialized的最高端产品。将这三个名字视为三个独立制造商是对其结构的错误理解。
美利达与Specialized还保持着商业关系。该公司账目中记录了向Specialized集团销售商品,以及股权投资,这一数据证实了产业和商业关系。
所有权也不应与首席执行官职位混淆。Sinyard于2022年卸任该职位,预计将于2026年11月1日重新担任。
Scott:Youngone持有96.71%
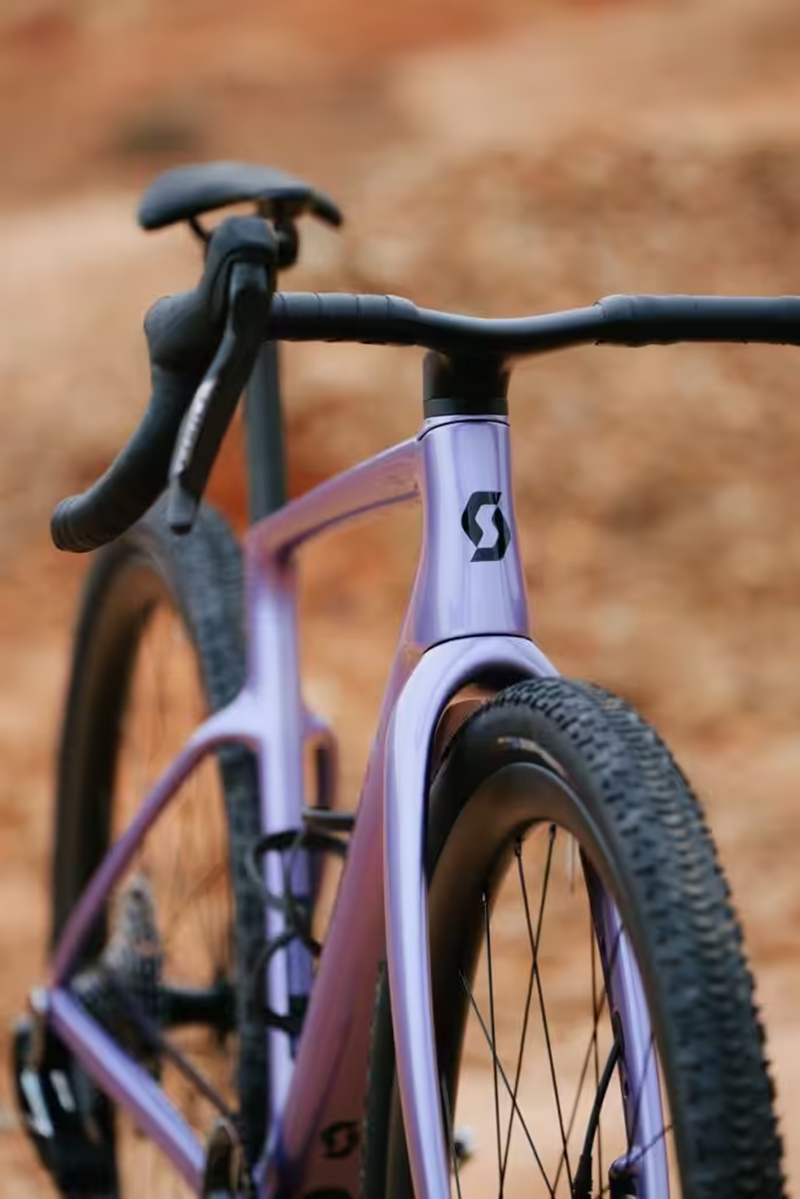
Scott Sports总部位于瑞士,开发自行车、冬季运动、跑步及其他领域产品。在自行车领域,其架构涵盖Scott和Bergamont;Syncros是其零部件和配件品牌。Scott公布的品牌关系还包括在不同市场和品类使用的其他名称。
Youngone Corporation最初作为产业合作伙伴,逐步扩大投资直至获得Scott多数股权。多年来它与Beat Zaugg共享股权,后者是推动公司国际扩张的人物。双方关系最终因股东冲突而破裂,导致Youngone收购了Zaugg的股份。
此案例确有精确数字:Youngone合并账目显示该集团持有Scott Corporation SA的96.71%。因此,Scott几乎完全由Youngone控制,尽管保留了总部、品牌和产品团队。
Trek和Canyon:两家大公司,不同所有者
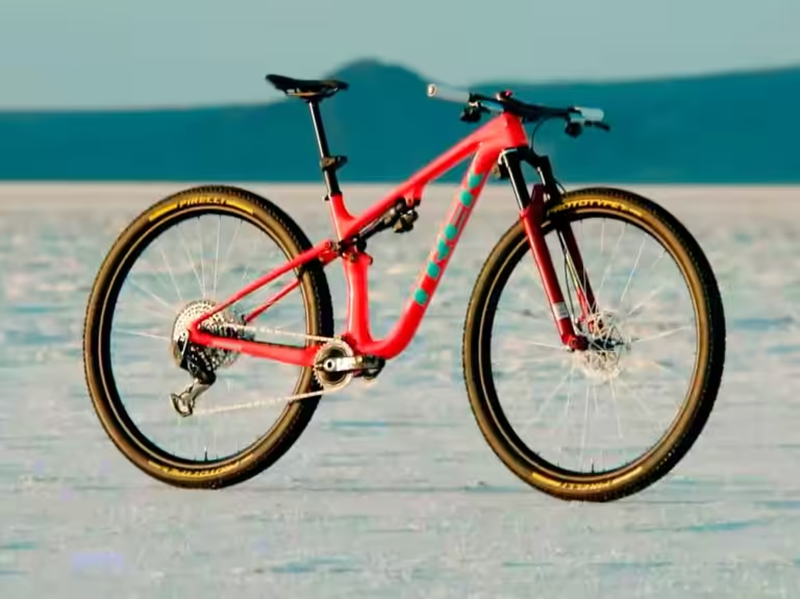
Trek Bicycle是一家美国私营公司,由创始家族及其员工拥有。其当前主要自行车品牌为Trek、Electra和Diamant;Bontrager多年来一直是其零部件和装备目录中的标杆。Trek还拥有服务业务和广泛的门店网络,但不属于外部自行车集团,也不上市。
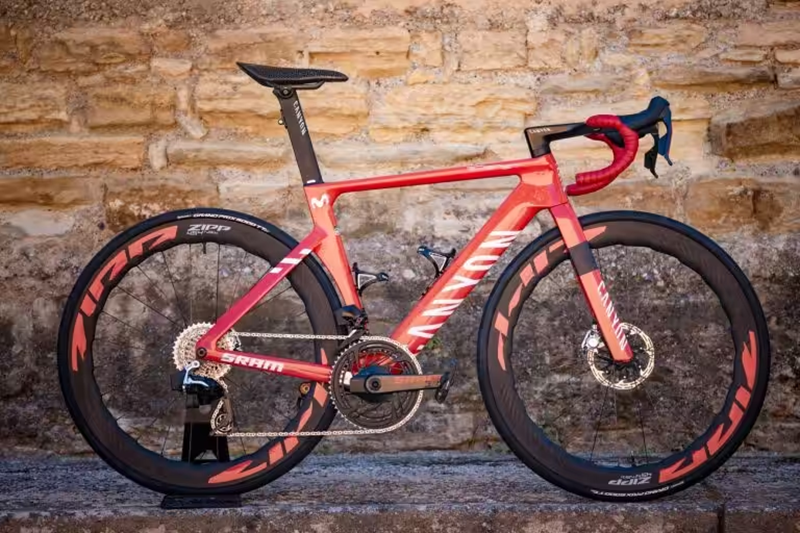
Canyon呈现另一种结构。比利时投资控股公司Groupe Bruxelles Lambert(GBL)于2020年入股,并声明截至2026年6月30日持有52.6%的股份。创始人Roman Arnold仍是重要股东,并担任执行董事长。Canyon因此结合了投资者的多数控制与创始人在公司治理中的延续性。
两者案例的差异远不止股东名单上的名字。Trek自称为家族和员工持股企业;Canyon则有金融控股公司作为多数股东。两者都保持独立的品牌身份,但对应不同的资本结构。
Pinarello:私人投资者与Fausto Pinarello的延续
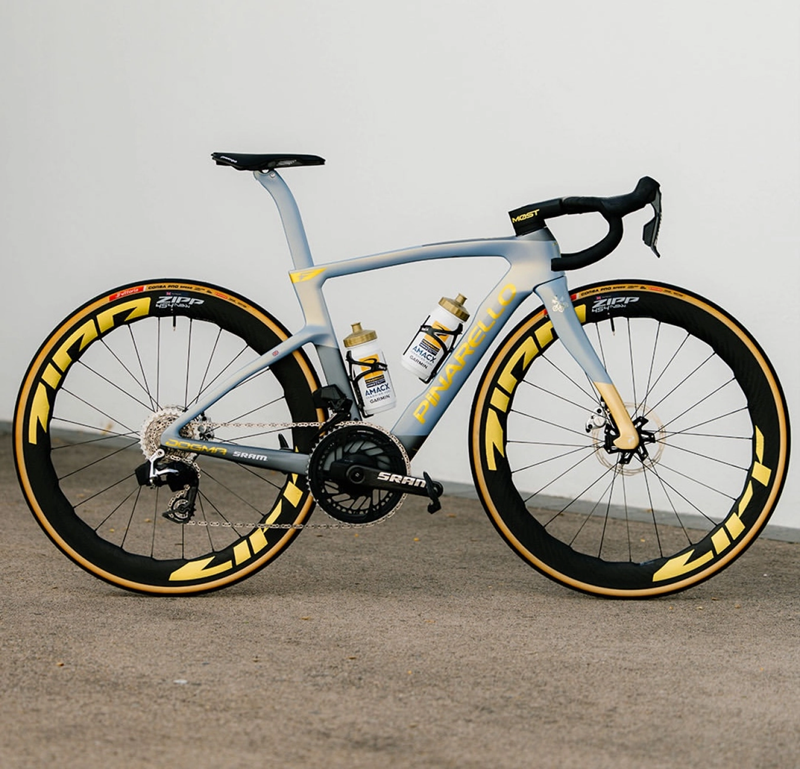
Pinarello数十年来一直是家族企业。2016年,基金L Catterton入股,获得控制性股权。2023年,该基金宣布将其投资出售给一家私人家族投资办公室。该结构已公开与Ivan Glasenberg相关联,他是Glencore前首席执行官,并拥有其他与竞技自行车相关的利益。
交易公告明确指出,Fausto Pinarello将保留公司股份并继续担任董事长,参与生产和研发。保留比例未公开。因此,正确的说法是:家族仍在所有权和管理中占有一席之地,尽管财务控制已不再完全属于家族。
Glasenberg还与Q36.5及其他自行车投资有关联。这种联系体现在Pinarello-Q36.5车队中,该车队在竞赛中汇集了这些利益。这并不意味着与该投资者相关的所有公司构成单一企业或共享完全相同的股东。MOST则是与Pinarello相关的零部件品牌。
Belgian Cycling Factory:从创立Ridley到收购Eddy Merckx和Nukeproof
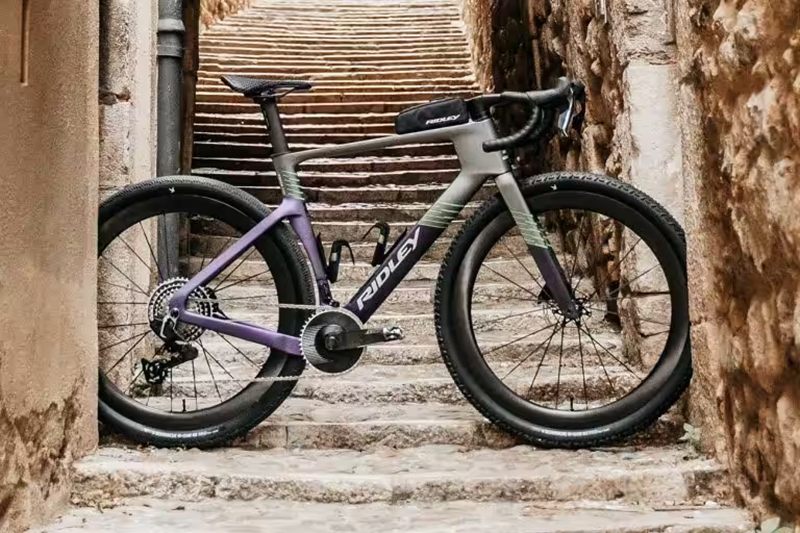
Belgian Cycling Factory最初是Race Productions,由Jochim Aerts于1990年在比利时创立,用于制造车架。1997年,他创立了Ridley,并以此品牌构建业务。其在公路越野、公路以及后来的砾石路领域的增长,将这家车架公司转变为具有国际影响力的制造商。
迈向多品牌结构的第一个重大步骤出现在2017年,Aerts收购了Eddy Merckx Bikes。Race Productions随即更名为Belgian Cycling Factory。此次收购纳入了一个拥有自身历史、与公路自行车紧密相连的品牌,集团将其与Ridley保持差异化。
2025年2月,扩张又迈出一步,从Frasers Group收购了Nukeproof。这个英国品牌在Wiggle和Chain Reaction Cycles危机后陷入不确定。该交易使Belgian Cycling Factory更有力地进入山地车领域,尤其是在Nukeproof已有认知度的 disciplines,并通过自有商业网络重新推出品牌。这是对品牌及其资产的收购,而非前企业结构的无变化延续。
集团目前拥有第四个品牌Aeres,于2025年推出,面向电动自行车。其品牌组合因此包括两个内部诞生的品牌Ridley和Aeres,以及两个通过收购纳入的品牌Eddy Merckx和Nukeproof。这是一个围绕单一品牌创立的制造商如何在不失去各品牌专业性的情况下转变为多品牌集团的例子。
Orbea、CUBE、BH和KTM:合作社、创始人和家族
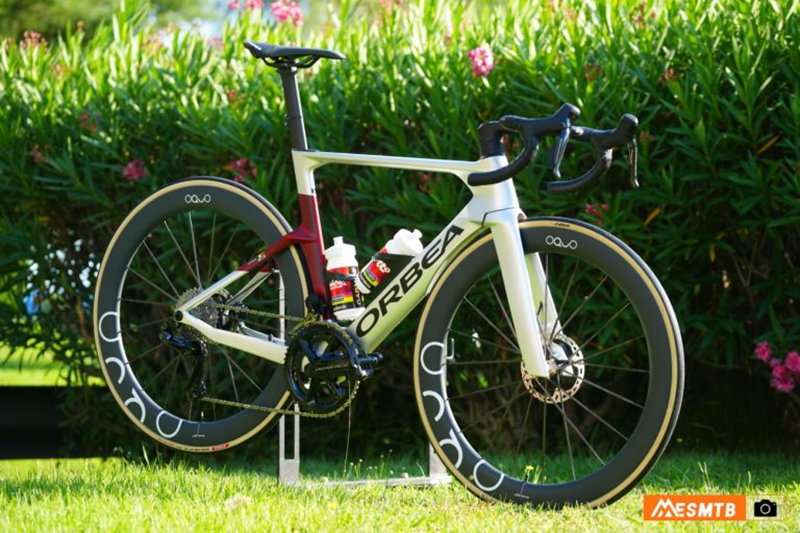
Orbea是一家合作社。其员工于1969年接管公司控制权,两年后将其作为独立组织纳入Mondragon共享项目。它是该合作社集团的一部分,但不是家族或基金拥有的品牌。
CUBE由Marcus Pürner于1993年在德国Waldershof创立。通过Pending System GmbH & Co. KG运营,仍与创始人相关联,品牌明确将其标识为所有者。这是一家达到国际规模而未融入自行车品牌集团的私营公司范例。
BH Bikes仍与Beistegui家族相关联。公司于1909年由Cosme、Domingo和Juan Beistegui兄弟在Eibar创立。在扩张阶段,BH参与了Cycleurope的创建,该结构曾汇集Peugeot、Gitane和Bianchi。1996年出售该业务后,重新专注于自身自行车业务。因此,Cycleurope阶段属于其企业历史,并不描述这些品牌的当前所有权。
KTM Fahrrad GmbH完全属于Urkauf家族,独立于摩托车制造商KTM AG。企业分离自1992年就已存在。名称和视觉标识的巧合在摩托车业务遇到困难时引发了混淆,但自行车公司已发布官方澄清,说明两者之间不存在经济和组织关联。
YT:创始人在破产后收回品牌
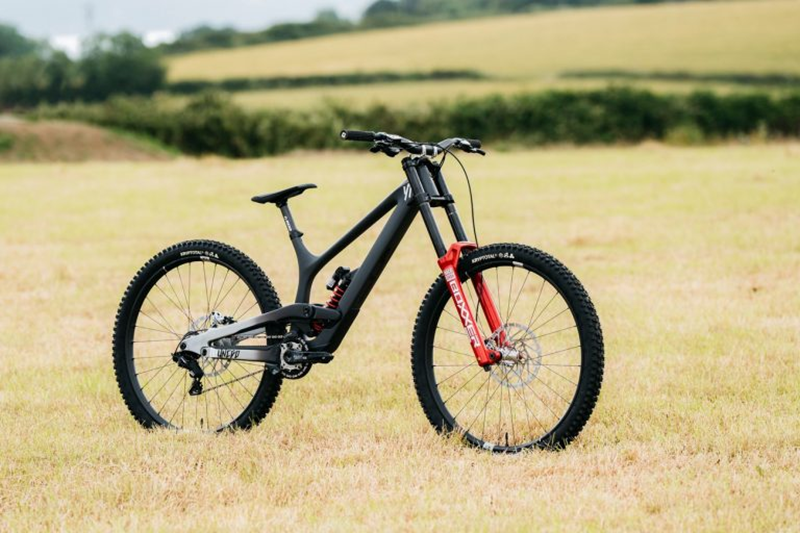
YT Industries在德国围绕泥地跳跃自行车诞生,并以直销模式成长,后扩展至林道、耐力、速降和电动山地车。2021年宣布Ardian Expansion入股,以支持产品开发和国际扩张。Ardian的公告将投资与创始人Markus Flossmann、Jacob Fatih及管理团队一同呈现,但未公开详细股权分配。
该阶段以旧YT Industries GmbH于2025年进入破产程序告终。11月,Flossmann宣布回购YT Industries品牌,并通过Young Talent Industries GmbH重启业务,新公司于当月15日开始运营。部分原团队加入重启,公司处理了破产公司的未完成订单。
YT展示了外部资本进入后创始人重新掌控的案例,但应准确描述回到其手中的是什么:品牌和商业项目,在新公司下重组。公开文件无法将全部破产归因于投资者的单一决定。疫情后市场下滑、成本和融资需求都是公司面临的背景因素。
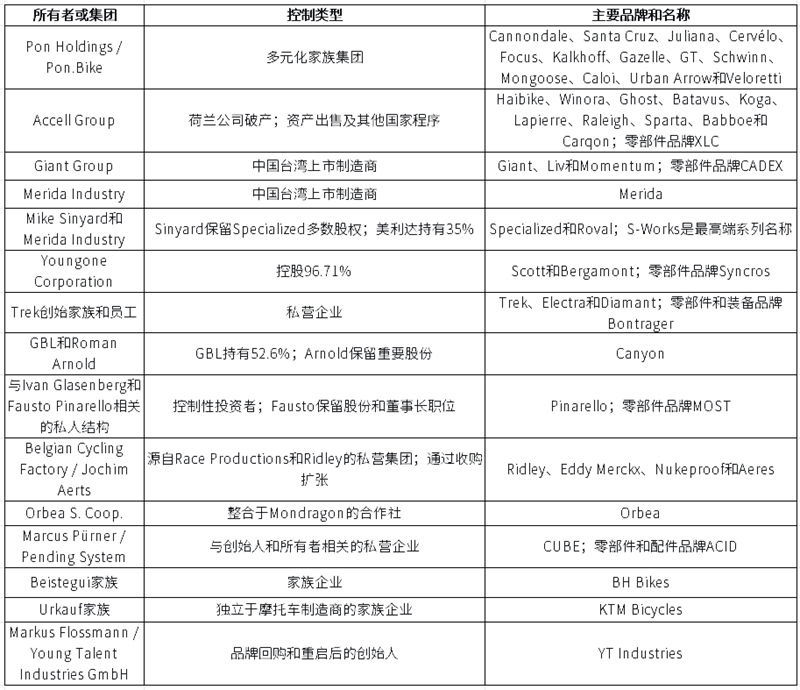
主要品牌所有者地图
对购车者意味着什么
车架上的名字标识品牌,但本身并不能说明谁拥有它、谁制造它,或哪家公司对客户负责。
归属于一个集团可以带来投资、更优的采购条件、分销网络和开发资源。同时也会产生依赖:母公司的财务问题可能影响那些保持竞争力和稳固商业身份的品牌。Accell现在是这种关系最明显的例子,其管理人正在研究可能将品牌组合拆分给多个所有者的报价。
Specialized、Scott和YT的案例增添了其他细微差别。美利达在Specialized中持有重要股份但不控制它;Youngone几乎完全控制Scott;Flossmann在前公司破产后通过新公司收回YT。三者都涉及制造、投资和所有权,但后果不同。
对买家而言,实际问题不止于知道品牌属于哪个集团。同样重要的是:谁在其市场销售自行车、谁负责保修,以及零件和服务供应如何维持。这些方面在一切正常时通常处于次要位置,但当所有者变更或公司陷入困境时,就会变得至关重要。
责任编辑:Ting


广州美骑网络科技股份有限公司
Magic Cycling Corp.2002-2026 All Rights Reserved.  粤公网安备 44010602000377号
粤ICP备12045810号